 無料で相談する→
公開日:2026年10月12日
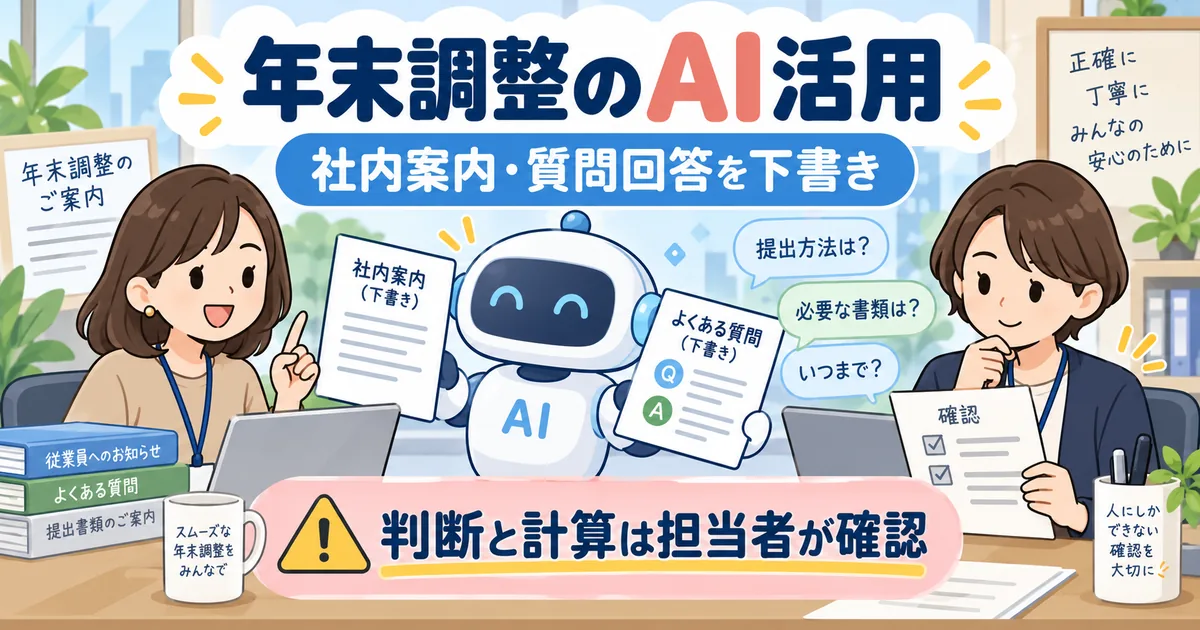
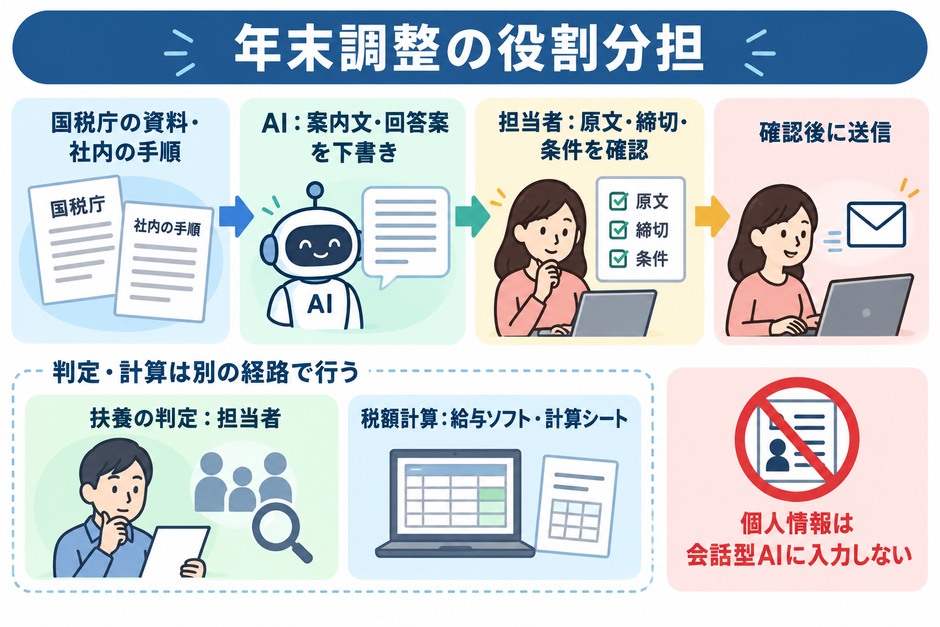
年末調整にAIを使うなら、従業員への案内文、よくある質問への回答の下書き、提出書類を見る観点の整理から始めます。
扶養に入れるかどうかの判定や税額の計算は、AIの会話画面ではなく、担当者と給与ソフト・国税庁の計算ツールで行います。
この記事は、中小企業で年末調整を担当する総務・経理・人事の方向けです。
令和8年分は、基礎控除の引上げや扶養親族等の所得要件の改正があり、例年の案内文をそのまま使えません。
国税庁の原文で確認した変更点(確認日:2026年10月12日)と、社内案内・質問回答に使える指示文の全文、AIに任せない作業の線引きをまとめました。
指示文と回答例は、記事用に作った設計例です。弊社が特定のAI製品で実行した結果や、導入効果を測った数字ではありません。
まずは、案内文と回答の元になる改正内容を、国税庁の資料から確認します。
国税庁の「令和8年度税制改正による所得税の基礎控除の引上げ等について」では、改正は令和8年12月1日に施行されるのが原則で、令和8年分以後の所得税に適用されると説明しています。
令和8年11月までの源泉徴収事務は変わらず、12月に行う年末調整で、改正後の基礎控除額などを使って1年分の税額を精算します。
次の表は、国税庁の「令和8年分 年末調整のしかた 昨年と比べて変わった点」から、社内案内に関係する部分を抜き出したものです。
| 改正の項目 | 主な内容 | 社内で起きやすい質問 |
|---|---|---|
| 基礎控除の引上げ | 本則の控除額が58万円から62万円になり、合計所得金額に応じた上乗せも変わる。居住者で合計所得金額132万円以下なら104万円 | 基礎控除申告書に書く金額は去年と同じでよいか |
| 給与所得控除の最低保障額 | 65万円から74万円に引上げ | パートで働く配偶者の所得をどう計算するか |
| 扶養親族等の所得要件 | 扶養親族・同一生計配偶者は合計所得金額62万円以下(給与収入だけなら136万円以下)。改正前は58万円以下(同123万円以下) | 家族の年収が130万円ほどだが、扶養に入れられるか |
| 生命保険料控除の特例 | 23歳未満の扶養親族がいる場合、令和8・9年分は新生命保険料に係る一般生命保険料控除の限度額が4万円から6万円になる。3種類の合計限度額12万円は変わらない | 子どもがいる場合、保険料控除申告書の書き方は変わるか |
合計所得金額は、収入が給与だけなら、給与の収入から給与所得控除を引いた額です。
令和8年分は給与所得控除の最低額が74万円になったため、給与収入136万円から74万円を引いた62万円が、扶養親族の基準の上限にあたります。
この基準は所得税の扶養の話です。健康保険の扶養は別の基準で判断するため、社内案内では2つを分けて書きます。
特定親族、配偶者特別控除の対象となる配偶者、勤労学生の所得要件も変わっています。
配偶者特別控除の対象となる配偶者は、合計所得金額62万円超133万円以下(給与収入だけなら136万円超207万円以下)になりました。
例えば勤労学生は、合計所得金額85万円以下から89万円以下(給与収入だけなら150万円以下から163万円以下)に改正されました。
上の給与収入の換算額は、特定支出控除等を適用する場合には異なります。控除額や対象の判定は、国税庁の表と本人の条件で確認してください。
金額の区分が細かいため、社内案内には国税庁の表へのリンクを必ず添えます。
国税庁の「基礎控除の引上げ等関係Q&A」には、担当者の作業に直結する説明があります。
1つ目は、改正で新たに扶養控除等の対象となった家族がいる従業員は、その家族を記載した扶養控除等申告書を提出する必要があることです。
その際は「異動月日及び事由」欄に「令和8年12月1日 改正」などと記載します。申告書の裏面の注意事項が改正前の内容になっている場合がある点も、Q&Aで注意されています。
2つ目は書類の受付時期です。改正は12月1日からですが、同じQ&Aは、改正を反映した年末調整関係書類を同日前から受け取っても差し支えないと回答しています。
3つ目は、11月30日以前に最後の給与を支払い、死亡退職などの理由で年末調整を済ませた人です。その年末調整には改正後の控除等が適用されず、適用を受けるには確定申告等が必要になります。
通常の中途退職で年末調整を受けていない人も、改正後の控除等を受けるには確定申告等で対応します。
改正の適用時期に加えて、書類の受付と提出の手順も確認します。誰に、どの書類を、いつまでに出してもらうかを、社内案内の文面まで落とします。
AIに向くのは文章を作る作業で、税額や控除の可否を決める作業は向きません。
年末調整の流れを作業ごとに分けると、AIで下書きできる部分と、担当者が行う判断がはっきりします。
| 作業 | AIに任せること | 担当者が行うこと |
|---|---|---|
| 社内案内 | 改正点と提出書類を、従業員向けのやさしい文章に直す | 締切日、提出方法、国税庁の原文との一致を確認する |
| 質問への回答 | よくある質問の回答案と、根拠にした資料の箇所を示す | 個別の扶養・控除の判断と、回答の送信 |
| 提出書類の確認 | 今年の改正で見るべき欄を、確認表の形に整理する | 1枚ずつの書類の確認と差し戻しの判断 |
| 差し戻しの連絡 | 不足している欄と再提出の方法を伝える文面を作る | 誰に何を差し戻すかの決定 |
| 税額の計算 | 任せない | 給与ソフト、または国税庁の年末調整計算シートで計算する |
国税庁の「年末調整がよくわかるページ(令和8年分)」では、源泉徴収簿等を使った計算に「年末調整計算シート」(Excel)が使えると案内しています。
計算シートはマクロ有効ブック(.xlsm)です。
国税庁の説明ページに記載された動作確認環境は、Windows 11とExcel 2024またはMicrosoft 365のデスクトップ版です。
利用環境と入力値は担当者が確認します。
計算は、仕様が公開された計算ツールに任せたほうが、毎年同じ手順で検算できます。
年末調整の書類には、マイナンバー、家族の氏名と生年月日、収入額、保険料、障害の有無など、外部に出せない情報が並びます。
会話型のAIには、個人を特定できる情報と書類の画像を入れず、改正内容や社内ルールのような一般的な情報だけを渡します。
給与・労務ソフトに組み込まれたAI機能で書類を読み取る場合も、会社の契約でデータがどう扱われるかを確認してから使います。
国税庁の税務相談チャットボットも、注意事項で個人情報を入力しないよう求めています。
社内案内は、改正の説明より「自分は何を出せばよいか」が分かる文章にします。
AIには国税庁の原文と社内の手順を貼り付け、書かれていないことを補わないよう指定します。
【】の部分を自社の内容に置き換えて使います。国税庁の資料は、該当部分の文章をそのまま貼り付けます。
あなたは中小企業の総務担当者です。
従業員向けに、令和8年分の年末調整の案内文を作ってください。

【守ること】
・下の「国税庁の資料」と「社内の手順」に書かれていることだけを使う。
・資料にない金額、条件、締切を補わない。分からない点は【要確認】と書く。
・扶養に入れるか、控除を受けられるかを個人ごとに判断する文章は書かない。
・専門用語は、初めて出る箇所で短く言い換える。
・最後に、使った資料の箇所を箇条書きで示す。

【案内文に入れること】
1. 今年の年末調整で変わる点(4項目以内)
2. 従業員が提出する書類と、提出方法・締切
3. 家族の収入が改正で扶養の基準内になった人が、追加でやること
4. 質問の受付窓口

【社内の手順】
・提出方法:【例:給与ソフトの年末調整画面から入力】
・提出締切:【例:11月20日】
・質問窓口:【例:総務部の担当者名とメールアドレス】

【国税庁の資料】
(ここに「昨年と比べて変わった点」とQ&Aの該当部分を貼り付ける)AIの案内文は読みやすく整っていても、金額や時期を言い換える過程で意味が変わることがあります。
送信前に、次の4点を原文と照らし合わせます。
| 確認する点 | よくある誤り |
|---|---|
| 扶養の基準額 | 「136万円以下なら扶養に入れる」と、給与収入だけの場合という条件が消えている |
| 改正の時期 | 11月の給与から税額が変わるように読める |
| 追加の手続き | 扶養控除等申告書の「異動月日及び事由」欄への記載が抜けている |
| 【要確認】の残り | AIが空欄を推測で埋め、締切日が社内の予定と違う |
【要確認】が残った箇所は、担当者が社内で決めてから埋めます。AIに埋め直させると、日付や条件を推測で補うおそれがあります。
質問対応では、AIに回答を決めさせるのではなく、根拠の箇所を示した回答案を作らせます。
家族の収入、保険、住宅ローンの質問は毎年似た形で届くため、一般的な説明部分を下書きにすると、担当者は個別の確認に時間を使えます。
従業員から届いた年末調整の質問に、担当者が送る回答の下書きを作ってください。

【守ること】
・下の「参照資料」に書かれていることだけで答える。
・個人の収入額や家族構成から、扶養に入れるか、控除を受けられるかを断定しない。
・判断に必要な情報が足りないときは、確認する項目を質問の形で並べる。
・回答の最後に、根拠にした参照資料の箇所を書く。
・参照資料で答えられない質問は「担当者が確認します」とだけ書く。

【出力の形】
1. 回答の下書き(200字以内)
2. 担当者が本人に確認すること
3. 根拠にした参照資料の箇所
4. 担当者が判断すべき点

【質問】
(氏名、マイナンバー、収入額、生年月日、家族構成などの個人の情報を除き、制度や提出方法を尋ねる一般的な質問に書き換えて貼る)

【参照資料】
(国税庁の資料と、社内の年末調整マニュアルの該当部分を貼り付ける)以下は、記事用に作った質問と回答の設計例です。実際のAIの出力ではありません。
担当者が受けた架空の質問は「母のパート収入が年間130万円くらいです。今年から扶養に入れられますか」とします。
この質問はそのままAIに入力しません。「今年の扶養親族の所得要件と、担当者が確認する条件を教えてください」という一般的な質問に書き換えます。
| 回答案 | 内容 | 評価 |
|---|---|---|
| 悪い例 | 基準が136万円以下に上がったので、扶養に入れられます | 収入が給与だけか、生計を一にしているかなどを確かめずに断定している |
| 良い例 | 令和8年分から、扶養親族の所得要件は合計所得金額62万円以下(給与収入だけなら136万円以下)になりました。対象となる親族の収入が給与だけか、生計などの条件を満たすかは、担当者が別途確認します | 改正の事実と、確認が必要な点を分けている。健康保険の扶養は別の基準なので、別に確認すると添えるとさらに誤解が減る |
良い例でも、回答を送る前に担当者が本人へ確認する手順は省きません。
回答案の「担当者が判断すべき点」が空欄なら、AIが判断まで書いていないか疑います。
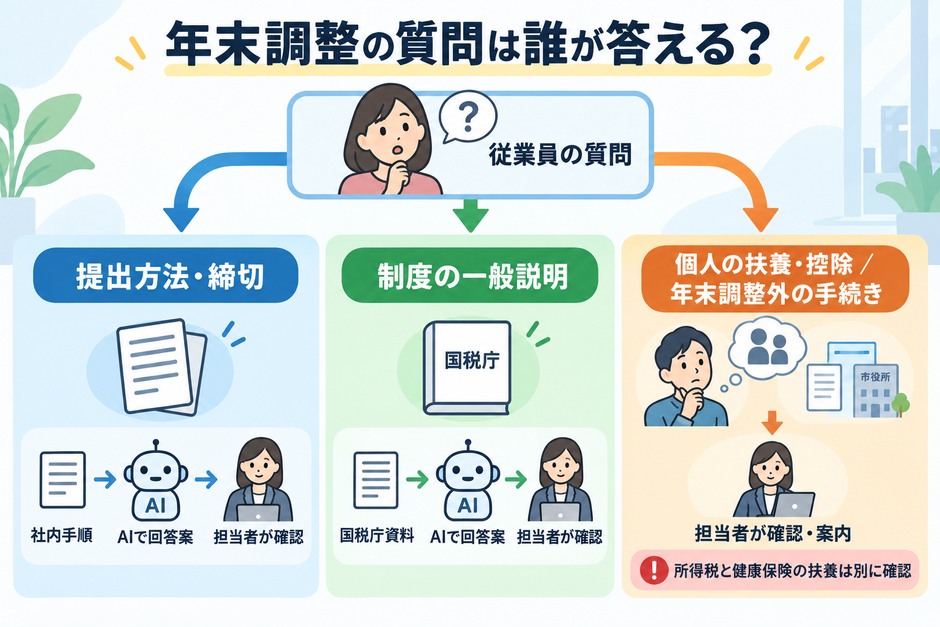
質問の中には、回答案を作らずに担当者や外部の窓口へ回したほうがよいものがあります。
| 質問の種類 | 例 | 対応 |
|---|---|---|
| 書類の出し方 | 入力画面の場所、締切、提出方法 | 社内マニュアルを根拠に回答案を作る |
| 改正の一般的な内容 | 基礎控除がいくらになったか | 国税庁の資料を根拠に回答案を作る |
| 個人の判定 | 家族を扶養に入れられるか、控除額はいくらか | 担当者が本人の情報を確認して判断する |
| 年末調整で扱わない手続き | 医療費控除、11月30日以前に最後の給与を受け、その際の年末調整で改正後の控除が適用されていない人や、年末調整を受けていない中途退職者の手続き | 確定申告などの案内を担当者が送る |
従業員自身が一般的な疑問を調べる窓口として、国税庁の税務相談チャットボットも案内できます。
2026年10月12日時点のページでは、相談できる内容に「年末調整に関するご相談(令和8年分)」が挙がっていました。回答は一般的な事項の説明であると注意書きがあります。最新の公開状況は、実際の相談画面で確認してください。
社内の問い合わせ窓口全体をAIで整える方法は、問い合わせの種類が年末調整以外にも広がった段階で検討します。
書類の中身をAIに読ませる前に、今年の改正で「どの欄を見るか」を確認表にします。
確認表は国税庁のQ&Aを元に作れば、AIを使わなくても担当者同士で見る点をそろえられます。
| 書類 | 今年見る欄 | 確認する理由 |
|---|---|---|
| 扶養控除等申告書 | 新たに記載された家族と「異動月日及び事由」欄 | 改正で新たに対象となった家族は「令和8年12月1日 改正」などと記載する |
| 基礎控除申告書 | 基礎控除の額 | 合計所得金額に応じた改正後の額で記載する必要がある |
| 配偶者控除等申告書 | 配偶者の合計所得金額と控除額 | 配偶者に給与所得があれば、改正後の給与所得控除額で計算する |
| 特定親族特別控除申告書 | 特定親族の合計所得金額と控除額 | 配偶者控除等申告書と同じく、改正後の給与所得控除額で計算する |
| 保険料控除申告書 | 一般生命保険料控除の額 | 23歳未満の扶養親族がいる場合の特例で、限度額が変わる |
確認表の各行は、国税庁のQ&A(Q2-1〜Q2-4)と「昨年と比べて変わった点」の記載に対応させています。
保険料控除申告書の書き方の詳細は、国税庁が公開している申告書の記載例で確認してください。
給与・労務ソフトの中には、控除証明書の画像を読み取る機能や、従業員の質問に答えるAI機能を持つものがあります。
使う前に、読み取った値を誰が確認するか、誤読したときにどこで気づけるかを決めておきます。
読み取りの結果は入力の手間を減らすための候補として扱い、控除額は担当者が書類の原本と照合して確定します。
個人情報を守るため、会話型AIに書類の写真を貼る方法は勧めません。
年末調整のAI活用は、改正の確認、案内、質問対応、確認の順に、時期を決めて準備します。
| 時期の目安 | やること | AIを使う場面 |
|---|---|---|
| 10月 | 国税庁の改正資料と、自社の給与ソフトの対応状況を確認する | 改正資料の要点を、担当者向けのメモにまとめる |
| 11月上旬 | 社内案内を送り、書類の受付を始める | 案内文の下書きと、よくある質問の回答案 |
| 11月中 | 質問に答え、不足書類を差し戻す | 回答案と差し戻し文面の下書き |
| 12月 | 改正後の基礎控除額などで年税額を計算し、精算する | 使わない(給与ソフトや計算シートで行う) |
| 年末調整の後 | 個人情報を除き、質問の傾向を記録する | 質問の分類(翌年の回答は新しい資料で作る) |
上の表の受付時期は目安です。自社の締切に合わせて予定を決めます。
国税庁のQ&Aでは、令和9年1月1日以後に支払う給与には、改正後の「源泉徴収税額表」を使うと説明しています。年明けの給与計算の確認も、年末調整の準備と同じ時期に予定に入れておきます。
年末調整は年に1回の業務なので、担当者が替わると、去年の判断や質問の傾向が残りません。
今年の質問は個人の情報を除き、質問の傾向として記録します。来年の回答は、その年の国税庁の資料で作り直してください。
業務メモから手順書を作る方法は、生成AIで業務マニュアルを作る方法で詳しく説明しています。
AIを年末調整に使ったときに起きやすい問題は、AIの性能よりも、渡す資料と確認の手順で防げるものが多くあります。
| 困っていること | 原因 | 直し方 |
|---|---|---|
| 去年の金額で案内文が作られた | 今年の資料を渡さず、AIの知識だけで書かせた | 国税庁の令和8年分の資料を貼り、資料以外の情報を使わないよう指定する |
| 回答案が扶養の可否を断定する | 判断してよい範囲を指示していない | 個人の判定を書かず、確認する項目を並べるよう指示する |
| 締切日が社内の予定と違う | 空欄をAIが推測で埋めた | 社内の手順を先に決め、不明な点は【要確認】と書かせる |
| 担当者によって回答が違う | 参照する資料がそろっていない | 同じ国税庁の資料と社内マニュアルを、全員の参照資料にする |
どの業務からAIに任せるかを社内で比べたい場合は、業務棚卸し表で比較する方法で、年末調整以外の業務と並べて判断できます。
年末調整のAI活用は、文章を作る作業から始め、判断と計算は担当者と計算ツールに残すのが安全な進め方です。
令和8年分は改正点が多いため、従業員からの質問が例年より増えることも想定して準備します。最初の一歩は、国税庁の「昨年と比べて変わった点」を貼った案内文の下書きを作り、原文と照らし合わせることです。
質問の傾向を記録しておけば、翌年の案内で何を説明するかを決められます。回答や税額の区分は、翌年の国税庁の資料と照合して更新します。
給与ソフト、社内の問い合わせ窓口、手順書をつなぐ仕組みまで整えたい場合は、扱う情報と確認の手順を決めるところから、まるっとAIにご相談いただけます。
よくある質問
Q. 年末調整の扶養の判定をChatGPTやGeminiに任せてもよいですか?
A. 扶養に入れるかどうかの判定はAIに任せず、担当者が本人の情報と国税庁の資料で確認します。
AIは、改正内容の説明や、本人に確認する項目を並べた回答の下書きに使います。
家族の収入や氏名などの個人情報は、会話型のAIに入力しないでください。
Q. 令和8年分の年末調整で、例年と比べて担当者が気をつける点は何ですか?
A. 国税庁によると、基礎控除の引上げ、給与所得控除の最低保障額の引上げ、扶養親族等の所得要件の改正、23歳未満の扶養親族がいる場合の生命保険料控除の特例があります。
改正は原則として令和8年12月1日に施行され、11月までの源泉徴収事務は変わりません。
改正で新たに扶養の対象となった家族がいる従業員には、扶養控除等申告書の提出が必要です。
Q. 年末調整の税額計算にAIを使えますか?
A. 税額の計算は、給与ソフトか、国税庁の年末調整計算シート(Excel)で行うことをおすすめします。
仕様が決まった計算ツールのほうが、同じ手順で検算できるためです。
AIは、計算の前後にある案内文や質問対応の下書きに使います。
Q. AIが作った年末調整の案内文は、そのまま従業員に送ってよいですか?
A. 送る前に、金額、改正の時期、追加の手続き、締切日を国税庁の原文と社内の予定に照らし合わせます。
AIが言い換える過程で「給与収入だけの場合」などの条件が消えることがあります。
【要確認】が残った箇所は、担当者が決めてから埋めてください。
Q. 従業員が自分で年末調整の疑問を調べられる無料の窓口はありますか?
A. 国税庁の税務相談チャットボットがあり、2026年10月12日時点では令和8年分の年末調整相談が対象に挙がっていました。
回答は一般的な事項の説明であり、個人情報は入力しないよう注意書きがあります。
最新の公開状況は、実際の相談画面で確認してください。
個別の判定は社内の担当者が確認します。
Q. 令和8年の最後の給与を11月30日までに受け取って退職した人にも、令和8年分の改正は適用されますか?
A. 死亡退職などの理由で11月30日以前に年末調整を済ませた人には、その年末調整で改正後の控除等は適用されません。
通常の中途退職で年末調整を受けていない人も含め、改正後の控除等を受けるには確定申告等が必要です。
退職した月だけで決めず、最後の給与の支払日と年末調整の有無を確認してください。
編集・検証について
年末調整の担当者が、税制改正の内容を社内案内と質問対応に落とすときのAIの使い方と、確認の手順を説明しています。