 無料で相談する→
公開日:2026年10月16日
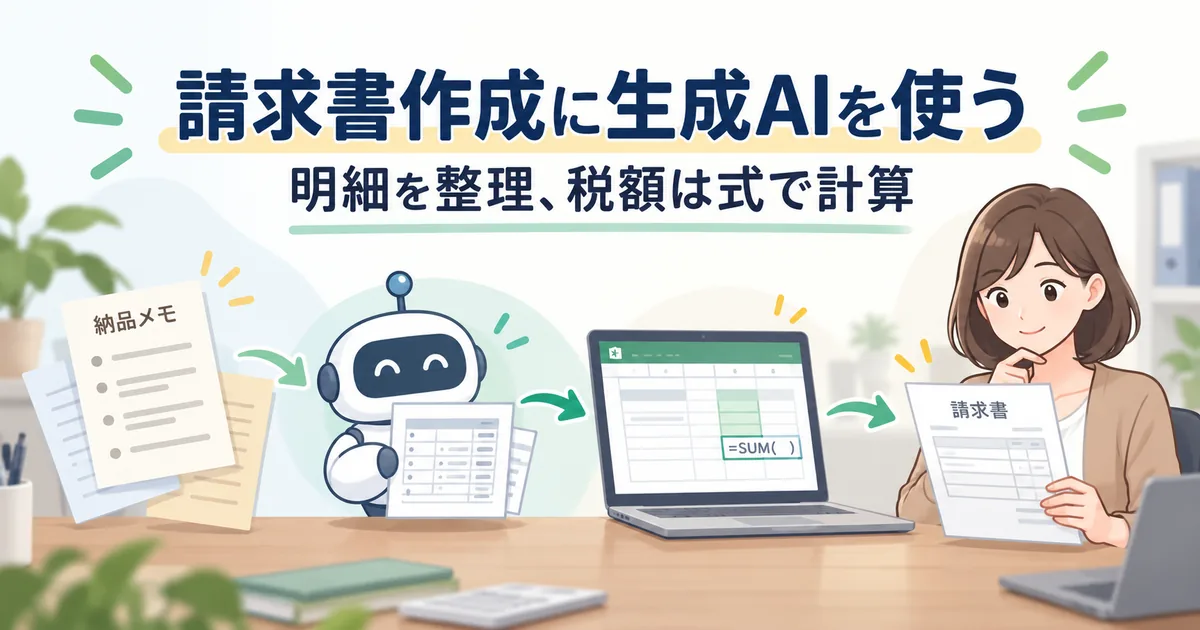
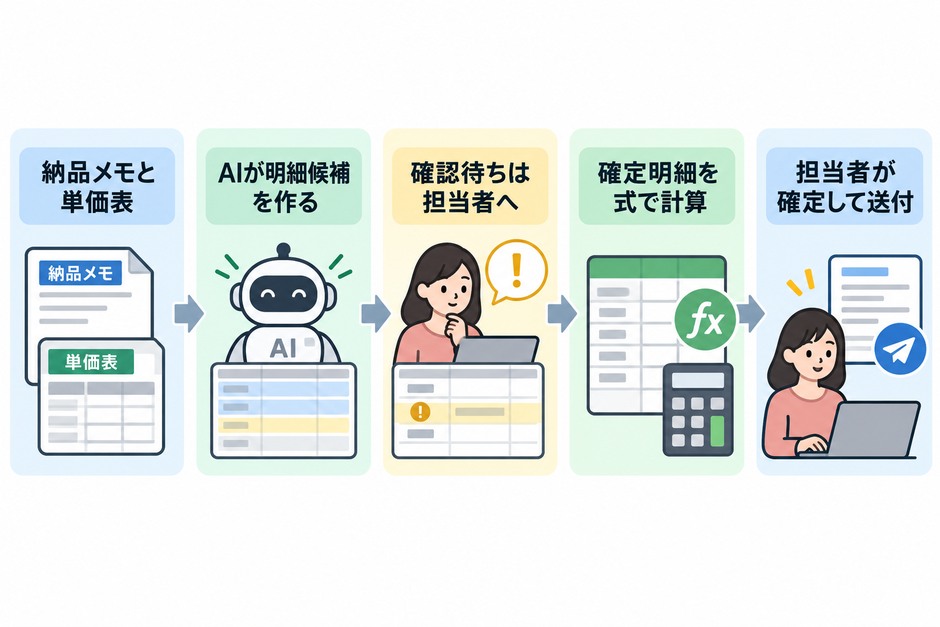
請求書作成にAIを使うなら、AIの仕事は「バラバラの納品記録を、請求明細の行にそろえて、決まっていない点を挙げる」ところまでにします。
消費税額と合計はExcelの式か請求書ソフトで計算し、登録番号も台帳から入れます。生成AIに税額を書かせないことが、インボイス制度の下で安全に使う前提です。
この記事は、月末に納品書の控えやメール、Excelの売上記録を見ながら請求書を手で作っている経理・事務の担当者と、その仕事を減らしたい経営者向けです。
架空の食品卸の10月分を例に、AIへの指示文の全文、返ってくる明細の見本、税額をAIに計算させない理由、修正が必要になったときの扱いまで説明します。
例に出てくる会社・品目・金額はすべて架空の設計例です。
指示文を特定のAI製品で実行した結果や、導入効果を測った結果ではありません。
AIに任せやすいのは、納品記録の読み取り、単価表との照合、記録が足りない行の確認です。
反対に、税額の計算、登録番号の記載、請求書を確定して送る判断は、AI以外の仕組みと担当者に残します。
納品書の控えを集める、品名と数量を拾う、単価表で単価と税率を調べる、取引先ごとに合計する、税額を計算する、請求書の書式に入れて送る、という流れが、月末にまとめて発生します。
手書きのメモやメールの文面から品名と数量を拾う作業は、文章を読む生成AIが得意とする部分です。
一方、合計と税額はルールどおりに毎回同じ結果を出す必要があり、表計算の式や請求書ソフトのほうが確実です。
| 作業 | 任せる先 | 担当者が確認すること |
|---|---|---|
| 納品メモ・メールから品名と数量を拾う | 生成AI | 拾った行が元の記録と一致するか |
| 単価表で単価と税率を調べる | 生成AIが候補を出し、単価表の値で確定 | 単価表にない品目を推測で埋めていないか |
| 記録が足りない行を挙げる | 生成AI | 営業・配送担当に確認して結論を記録する |
| 税率ごとの合計と消費税額 | Excelの式・請求書ソフト | 端数処理が社内ルールどおりか |
| 登録番号・自社名・振込先 | 自社の台帳・書式に固定 | 書式の更新漏れがないか |
| 請求書の確定と送付 | 担当者 | 確認待ちの行が残っていないか |
請求内容を話し言葉で伝えると、AIが請求書の形に整えて税額まで書くサービスもあります。
取引が月に数件で品目も少なく、税額の計算方法を確認できるサービスなら、それで足りることもあるでしょう。
ただ、月末に何十件も納品がある会社では、作業の大半は「書式を整えること」ではなく「どの記録を請求に含めるか」を決めることです。
時間を取られているのが転記と照合なら、AIはその部分に使い、書式と計算はいまの請求書ソフトやExcelに残すほうが手戻りを減らせます。
紙の注文書やFAXから読み取る段階でつまずいているなら、FAX注文書の入力を自動化する手順も参考になります。
AIに頼む前に、完成した請求書に何が書かれていなければならないかを確認します。
国税庁のQ&Aでは、適格請求書の様式は法令で決まっておらず、次の事項が書かれていれば名称を問わないと説明されています(国税庁 インボイスQ&A 問25)。
下の表の左列は国税庁Q&Aの記載事項を短くまとめています。
右の2列は、この記事の設計例としての入れ方です。
| 記載事項 | どこから入れるか(設計例) | AIに任せるか |
|---|---|---|
| 発行する事業者の名称と登録番号 | 請求書の書式に固定で入れておく | 任せない |
| 取引の年月日 | 納品記録の日付。まとめて請求する場合は対象期間 | 読み取りだけ任せる |
| 取引の内容(軽減税率の対象ならその旨) | 品名は納品記録、軽減税率の区分は単価表 | 品名の読み取りだけ任せる |
| 税率ごとに区分して合計した金額と適用税率 | Excelの式・請求書ソフトで集計 | 任せない |
| 税率ごとに区分した消費税額等 | Excelの式・請求書ソフトで計算 | 任せない |
| 請求書を受け取る事業者の名称 | 取引先台帳の正式名称 | 任せない |
問25の注記には、一定期間の取引をまとめて請求書にする場合、取引の年月日として期間を書けるとあります。
月末締めの請求書なら、「10月1日〜10月31日分」のように対象期間を入れる形です。
AIに任せるのは、納品メモの読み取りと、単価表の品目に当てはめる候補づくりまでです。AIが書いた品目コード・単価・税率は、担当者が単価表と1行ずつ照合してから「確定」に変えます。名称・登録番号・税額は、AIの出力から書き写さない設計にします。
小売業や飲食店業などが交付できる簡易な形式(適格簡易請求書)は記載事項が一部異なります(国税庁 タックスアンサーNo.6625)。この記事では、事業者向けの月締め請求書を扱います。
ここからは、架空の食品卸B社が、取引先の飲食店A店へ2026年10月分の請求書を作る場面で説明します。
B社では、配送担当が納品のたびに短いメモを残し、月末に事務担当がそのメモと単価表を見比べて請求書を作っています。
材料は、A店分の10月の納品メモ4件と、A店向けの単価表です。
実際のメモは書き方がそろっていないことが多いため、例でも表記を少しずつ変えています。
【納品メモ(A店・10月)】
10/3 精米10kg×2、キッチンペーパー(4ロール) 3パック
10/10 鶏もも2kg 3袋
10/17 業務用油16.5kg 1缶 / 食器洗剤4L 1本 / 玉ねぎ1箱
10/24 精米10kg 2袋 ※1袋 袋破れのため持ち帰り

【A店向け単価表(税抜)】
品目コード,品名,単位,単価,税率
R010,精米 10kg,袋,4380,8%
M220,鶏もも肉 2kg,袋,1190,8%
O165,食用油 16.5kg,缶,4290,8%
P004,キッチンペーパー 4ロール,パック,298,10%
D040,食器用洗剤 4L,本,1078,10%
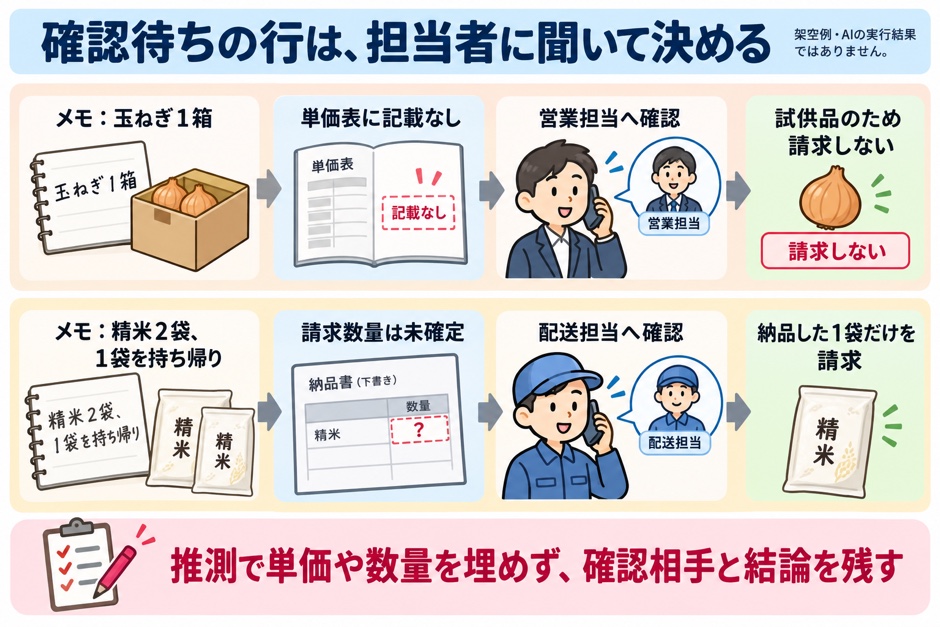
この材料には、わざと二つの問題を残しています。
10月17日の「玉ねぎ1箱」は単価表に載っておらず、10月24日の精米は持ち帰りがあって、請求する数量がメモからは決まりません。
指示文では、AIに任せる範囲と、してはいけないことを先に書きます。
「合計や税額を出さない」「単価表にない値を推測しない」の2点を必ず入れます。
あなたは請求書作成の下準備を手伝う担当です。
次の納品メモと単価表から、請求明細の候補表を作ってください。
請求書の確定、合計金額や消費税額の計算は行わないでください。

【作業のルール】
1. 納品メモの1品目を1行にし、日付・メモの原文・品目コード・品名・数量・単価・税率を書く。
2. 品目コード・品名・単価・税率は、単価表に一致する品目、または表記ゆれとみなせる品目があるときだけ、単価表の値を書く。
   空白・括弧・全角半角の違いだけなら、一致とみなす。
3. 単価表にない品目、数量が読み取れない品目、返品や持ち帰りなどの記載がある品目は「確認待ち」とする。
   決められない項目(品目コード・品名・数量・単価・税率のうち該当するもの)は空欄にする。
4. 単価・税率・数量を推測で埋めない。
5. 表記ゆれで単価表の品目に当てた行は、判定を「表記ゆれ」とし、「確定候補」にしない。
   「表記ゆれ」と「確認待ち」の行には、理由を1文で書く。
6. 金額(数量×単価)、税率ごとの合計、消費税額、請求金額は書かない。

【出力の形】
表1:請求明細の候補(列:日付/メモの原文/品目コード/品名/数量/単価/税率/判定/理由)
   判定は「確定候補」「表記ゆれ」「確認待ち」のどれか。税率は「8%」「10%」の形で書く。
表2:確認待ちの一覧(列:日付/メモの原文/確認する内容/確認する相手の候補)

【納品メモ】
(ここに対象期間の納品メモを貼る)

【単価表】
(ここに取引先の単価表を貼る)
「確認する相手の候補」の列は、事務担当が誰に聞けばよいかを早く決めるためのものです。
配送の記録なら配送担当、単価の問題なら営業担当、というように、社内の役割に合わせて書き換えてください。
下の2つの表は、上の材料と単価表を人が見比べて作りました。AIの実行結果ではないため、実際に試すときは出力と元のメモを1行ずつ見比べてください。
表1は、指示文の列と同じ並びです。単価は単価表の税抜単価で、カンマを付けずに書いています。
| 日付 | メモの原文 | 品目コード | 品名 | 数量 | 単価 | 税率 | 判定 | 理由 |
|---|---|---|---|---|---|---|---|---|
| 10/3 | 精米10kg×2 | R010 | 精米 10kg | 2 | 4380 | 8% | 確定候補 | (空欄) |
| 10/3 | キッチンペーパー(4ロール) 3パック | P004 | キッチンペーパー 4ロール | 3 | 298 | 10% | 確定候補 | (空欄) |
| 10/10 | 鶏もも2kg 3袋 | M220 | 鶏もも肉 2kg | 3 | 1190 | 8% | 表記ゆれ | 「鶏もも」を鶏もも肉 2kgの表記ゆれとして当てた |
| 10/17 | 業務用油16.5kg 1缶 | O165 | 食用油 16.5kg | 1 | 4290 | 8% | 表記ゆれ | 名称は違うが容量が一致するため食用油 16.5kgに当てた |
| 10/17 | 食器洗剤4L 1本 | D040 | 食器用洗剤 4L | 1 | 1078 | 10% | 表記ゆれ | 「食器洗剤」を食器用洗剤 4Lの表記ゆれとして当てた |
| 10/17 | 玉ねぎ1箱 | (空欄) | (空欄) | 1 | (空欄) | (空欄) | 確認待ち | 単価表に該当する品目がない |
| 10/24 | 精米10kg 2袋 ※1袋 袋破れのため持ち帰り | R010 | 精米 10kg | (空欄) | 4380 | 8% | 確認待ち | 持ち帰りの記載があり、請求する数量がメモから決まらない |
表2は、確認待ちの行だけを、誰に何を聞くかの形にしたものです。
| 日付 | メモの原文 | 確認する内容 | 確認する相手の候補 |
|---|---|---|---|
| 10/17 | 玉ねぎ1箱 | 請求する品目か、単価と税率はいくらか | 営業担当 |
| 10/24 | 精米10kg 2袋 ※1袋 袋破れのため持ち帰り | 請求する数量は何袋か | 配送担当 |
見本では、「業務用油」と「食用油」のように名前が違う品目を、容量が同じという理由つきで当て、判定を「表記ゆれ」にしています。
表記ゆれで当てた行は、理由が書かれていても担当者が単価表と見比べます。同じ容量の別商品が単価表にある場合、AIは誤った品目を選ぶおそれがあるからです。
事務担当が営業担当に聞くと、玉ねぎ1箱は新メニューの試作用に無償で渡した試供品だったと分かりました。
精米は、配送担当に確認して、袋破れの1袋は納品しておらず、請求は1袋だけと決まりました。
この二つは、どちらもメモだけでは決められない判断です。
AIが「玉ねぎは単価表にないので0円」「持ち帰りなので1袋」と推測で埋めていたら、たまたま結論が同じでも、根拠のない請求書になります。
確認待ちの行は、誰に確認して何に決まったかを記録してから、請求明細に入れるか外すかを決めます。
確定した明細の金額と税額は、Excelの式か請求書ソフトに計算させます。
生成AIの文章の出力は、計算結果を保証するものではないうえ、インボイス制度には端数処理の決まりがあるためです。
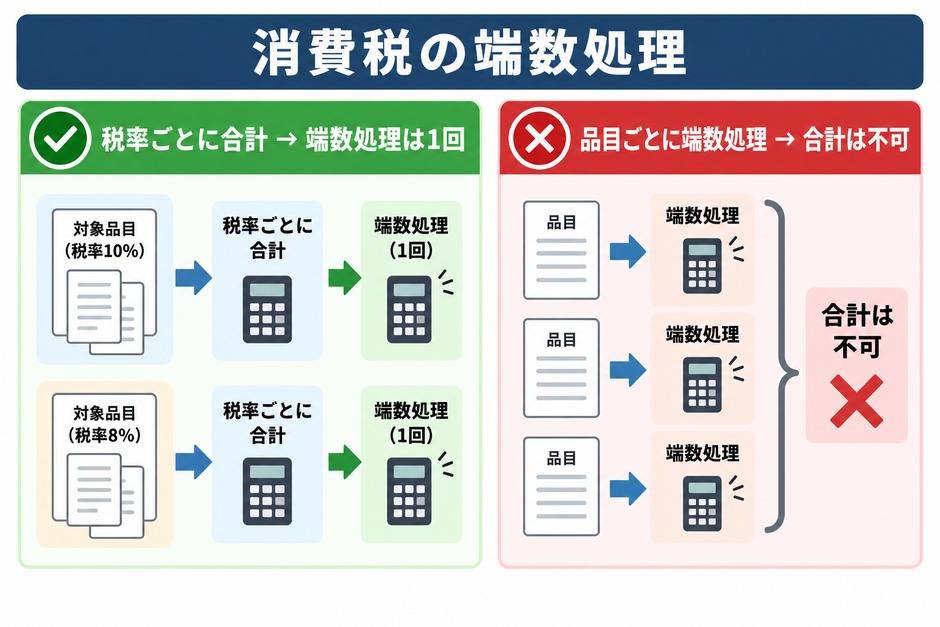
国税庁のQ&Aでは、適格請求書に書く消費税額等の1円未満の端数は、1枚の適格請求書で、税率ごとに1回処理すると説明されています(国税庁 インボイスQ&A 問57)。
切上げ・切捨て・四捨五入のどれにするかは任意ですが、品目ごとに税額を計算して端数を処理し、それを合計して記載する方法は認められていません。
B社の10月分(税抜単価、端数は切捨てとした場合)で、二つの計算方法を比べます。
| 税率 | 税率ごとに1回の計算(正しい方法) | 品目ごとに切り捨てて合計(認められない方法) |
|---|---|---|
| 8% | 税抜合計21,000円×8%=1,680円 | 700円+285円+343円+350円=1,678円 |
| 10% | 税抜合計1,972円×10%=197.2円→197円 | 89円+107円=196円 |
| 合計 | 消費税額1,877円、請求金額24,849円 | 消費税額1,874円(3円ずれる) |
8%の明細は、精米2袋の8,760円、鶏もも肉3袋の3,570円、食用油1缶の4,290円、10月24日の精米1袋の4,380円です。
10%の明細は、キッチンペーパー3パックの894円と、食器用洗剤1本の1,078円です。
差は3円でも、品目ごとに端数を処理した税額は、インボイスの記載方法として認められません。AIに税額まで書かせると、品目ごとに税額を出して合計した形で返ってきても、請求書の見た目では気づきにくくなります。
表1を「明細」シートのA列から貼ると、E列が数量、F列が単価、G列が税率、H列が判定になります。
確認待ちの行を決め終えたら、決まった数量・単価・税率を空欄に入れ、請求しない行を削除して、残りの行の判定を「確定」に書き換えます。例では、10月24日の精米の数量に1を入れ、玉ねぎの行を削除します。「表記ゆれ」と「確定候補」の行も、品目コード・単価・税率を単価表と見比べてから「確定」にします。そのうえでJ列に金額の式(2行目なら =E2*F2)を入れ、次の式で税率ごとに集計します。
8%対象の税抜合計:=SUMIFS(明細!J:J, 明細!G:G, 0.08, 明細!H:H, "確定")
8%対象の消費税額:=ROUNDDOWN(SUMIFS(明細!J:J, 明細!G:G, 0.08, 明細!H:H, "確定")*0.08, 0)
10%対象の税抜合計:=SUMIFS(明細!J:J, 明細!G:G, 0.1, 明細!H:H, "確定")
10%対象の消費税額:=ROUNDDOWN(SUMIFS(明細!J:J, 明細!G:G, 0.1, 明細!H:H, "確定")*0.1, 0)税率の列は、文字ではなく数値にそろえてから集計します。空いている列の2行目に =ISNUMBER(G2) を入れ、最終行までコピーして、FALSEの行を探してください。
FALSEの行は、単価表で税率を確かめてG列に入力し直します。2026年10月分の例では、8%なら数値の0.08、10%なら0.1です。表示をパーセンテージに変えるだけでは数値になりません。全行がTRUEになり、元の単価表とも税率が一致してから集計します。
税率は、請求する取引を行った時点のものを確かめてから入れます。国税庁は、法案の成立を前提に、飲食料品の消費税率を2年間引き下げる場合の特設サイトを公開しています(国税庁 消費税率引下げ特設サイト、2026年10月16日確認)。税率が変わった後の取引では、G列にその時点の税率を数値で入れます。そのうえで、請求書に含まれる税率ごとに、上の「税抜合計」と「消費税額」の2行の式を用意し、税率ごとに別々に集計して、それぞれ1回だけ端数処理します。変わる前と後の税率の取引が同じ請求書に混ざる場合も、税率ごとに分けて計算します。
ROUNDDOWNは切捨ての例です。四捨五入ならROUND、切上げならROUNDUPに置き換え、自社が決めている方法に合わせます。
軽減税率の対象品目には、国税庁Q&Aの記載例のように明細の品名へ「※」などの印を付け、「※は軽減税率対象」と書き添えます。2026年10月分の例では、G列が8%の行に印を付ける形にすると、付け忘れを防げます。税率が変わった後も、軽減税率の対象品目には印が必要です。その場合は、税率の数字ではなく、単価表に「軽減税率の対象」の列を設けて、その列で印を付ける行を決めます。
税込単価で明細を作っている場合は計算式が変わるため、いま使っている請求書ソフトや顧問税理士の指示に合わせてください。
請求書は、作って送れば終わりではありません。
端数の値引き、送った後に見つかった誤り、写しの保存も、AIを使う前と同じルールで扱う必要があります。
請求金額の端数を値引きする場合(いわゆる出精値引き)について、国税庁Q&Aは、すでに行った取引の値引きなら売上げに係る対価の返還等として、これから行う取引の値引きなら対価の額から直接減額して処理すると説明しています(国税庁 インボイスQ&A 問70)。
同じ問70には、値引きの時期が取引の前か後か厳密に区分しにくい場合、どちらで処理しても差し支えないという記載もあります。
同じ問70では、8%と10%の品目を同時に売った請求書で、これから行う取引の値引きとして直接減額する場合、値引き額を売上の比率で分けるなどして、税率ごとに区分する必要があると説明しています。すでに行った取引の値引きとして処理する場合も、税率が混ざる請求書では、値引きがどの税率の分かを示す必要があります。
値引きの時期と、どちらの税率から値引くかで記載が変わるため、AIに「端数を値引きしておいて」と任せません。値引きの有無・金額・税率ごとの分け方は担当者が決め、迷う場合は顧問税理士に確認してから請求書に入れます。
交付した適格請求書の記載事項に誤りがあったときは、原則として、売り手が修正した適格請求書を交付する必要があります(国税庁 インボイスQ&A 問32)。
交付方法は、全項目を書き直す方法と、当初の請求書との関係を示して修正箇所を明らかにしたものを出す方法が例として挙げられています(同 問33)。
AIで下書きを作る場合も、修正前と修正後の両方を残せる保存の仕方を先に決めておきます。上書き保存で元の請求書を消してしまうと、何を直したか説明できなくなります。
保存の対象には、紙で渡した請求書の写しだけでなく、電子で提供した請求書のデータも含まれます(国税庁 インボイスQ&A 問79)。
保存期間は、交付した日の属する課税期間の末日の翌日から2か月を経過した日から7年間です。
AIの画面でやり取りした会話は、保存すべき写しの代わりになりません。
確定した請求書は、いまと同じ請求書ソフトやフォルダに保存し、AIへの指示と出力は、下書きの記録として別に保存します。
請求書をメールやPDFで送っている場合、そのデータは「電子取引」のデータとして、電子帳簿保存法の保存要件を満たして保存する必要があります。改ざんを防ぐ措置や、日付・金額・取引先で検索できる状態などが求められます(検索の要件は、売上高などの条件によって不要になる場合があります)。いまのフォルダ保存が要件を満たしているかは、国税庁の電子取引データ保存要件チェックシートで確かめるか、顧問税理士に確認してください。
どこまでを仕組みにするかは、月の請求件数と、納品記録がどこにあるかで決まります。
| やり方 | 向いている状況 | 注意すること |
|---|---|---|
| 生成AIのチャットに納品メモを貼る | 取引先が少なく、メモの表記がばらばらで転記に時間がかかる | 貼り付ける取引情報の扱いを社内で決める。税額はAIに書かせない |
| 請求書ソフト・会計ソフトの機能を使う | 受注や納品の記録がすでにソフトに入っている | ソフトの取り込み形式に合わせて明細を作る。AIで作り直さない |
| 納品記録と請求書の作成をつなぐ | 紙・メール・Excelに記録が分かれ、毎月同じ転記と確認が続く | 確認待ちの行と、誰が決めたかを残す仕組みまで設計する |
受注や納品の記録が請求書ソフトに入っているなら、そのソフトの請求書作成機能をそのまま使うほうが早い場合があります。
既製品で足りるなら、AIや個別開発を足す理由にはなりません。AIが役立つのは、紙のメモやメールのように、ソフトに入る前の記録を整える段階です。
見積から受注、納品、請求までの記録がつながっていない会社では、請求書の作成だけを速くしても、月末の確認は減りません。
受注から請求書の下書きまでを1つの流れで追う考え方は、AI開発案件を題材にした受注から請求までを追う管理の記事でも紹介しています。
納品メモには、取引先名、品目、単価といった取引の情報が含まれます。
貼り付ける前に、社内で利用を認めているAIか、入力した情報がどう扱われる契約か、取引先との契約に情報の扱いの定めがないかを確認してください。
確認が済むまでは、実際の納品メモを使わず、この記事の設計例のような架空のメモで試してください。取引先名を記号に置き換えても、品目と単価の組み合わせで取引先が分かる場合があるため、記号化しただけで安全とはみなさないでください。
試してみて結果が合わないときは、AIの性能より先に、材料と指示の書き方を見直します。
| 起きること | 原因として多いこと | 直し方 |
|---|---|---|
| 単価表にない品目に単価が入っている | 推測で埋めない指示が抜けている | 「単価表にない値は空欄にして確認待ち」と明記する |
| 合計や税額が勝手に書かれる | 計算しない指示が抜けている | 出力の列を指定し、金額・税額の列を作らせない |
| 前月分の納品が混ざる | 貼り付けたメモの期間が締め日とずれている | 貼る前に締め日で記録を区切り、対象期間を指示に書く |
| 同じ納品が2行になる | 納品書とメールの両方を貼っている | 片方だけを貼らず、両方を伝票番号・納品日・品目で突き合わせる。重複は1行にまとめ、片方にしかない納品は確認待ちにして、担当者が決めてから明細を確定する |
帳票の転記で起きるミスの種類と防ぎ方は、転記ミスを減らすAI活用の記事で詳しく扱っています。
経理のほかの作業で使える指示文は、経理の生成AI活用の記事にまとめています。
請求書作成のAI活用で最初に確かめることは、「AIが請求書を作れるか」ではなく、「自社の納品記録から、確認待ちの行を正しく挙げられるか」です。
弊社は、税額と確定は式と人に残し、AIは記録をそろえる役に絞るほうが、毎月の運用として続けやすいと考えています。
最初の一歩は、すでに送り終えた先月分の請求書を1枚選び、その元になった納品記録と単価表で指示文を試すことです。
答えが分かっている請求書と比べれば、AIが拾い漏らした行、推測で埋めた行、確認待ちにすべきだった行がすぐに分かります。
取引先が増えたときや、紙・メール・Excelの記録を請求書ソフトへ取り込みたいときは、納品から請求までの流れ全体を見直します。
よくある質問
Q. ChatGPTやGeminiなどの無料のAIでも請求書は作れますか?
A. 納品メモから請求明細の候補表を作る作業なら、社内で利用を認めた対話型AIで試せます。
ただし合計や消費税額はAIに書かせず、Excelの式や請求書ソフトで計算してください。
無料プランでの情報の扱いは、製品ごとの規約で確認が必要です。
Q. AIが作った請求書はインボイス制度の要件を満たしますか?
A. AIで作ったかどうかではなく、記載事項がそろっているかで判断します。
発行する事業者の名称と登録番号、取引の年月日、取引内容(軽減税率の対象品目ならその旨)、税率ごとに区分した合計額と適用税率、税率ごとの消費税額等、受け取る事業者の名称が必要です。
名称や登録番号は書式と台帳から入れ、AIの出力から書き写さない設計にします。
Q. 消費税額をAIに計算させてはいけないのはなぜですか?
A. インボイスに書く消費税額等は、1枚の請求書につき税率ごとに1回端数処理すると国税庁Q&Aで示されています。
品目ごとに端数を処理して合計する方法は認められません。
AIがこの方法で計算しても、請求書を見ただけでは誤りに気づかないおそれがあります。
表計算の式なら、毎回同じ方法で計算できます。
Q. 請求書ソフトを使っていても、AIを使う意味はありますか?
A. 受注や納品の記録がすでにソフトに入っているなら、ソフトの請求書作成機能をそのまま使うほうが早い場合があります。
AIが役立つのは、紙のメモやメールなど、ソフトに入る前の記録を明細にそろえる段階です。
既製品で足りるなら、AIや個別開発を足す必要はありません。
Q. 送った請求書に誤りが見つかったらどうしますか?
A. 交付した適格請求書の記載事項に誤りがあったときは、原則として、修正した適格請求書を交付する必要があります。
全項目を書き直す方法と、元の請求書との関係を示して修正箇所を明らかにする方法が国税庁Q&Aで例示されています。
修正前と修正後の写しを両方保存し、元の請求書を消さないでください。
Q. 取引先名や単価をAIに入力しても大丈夫ですか?
A. 入力する前に、社内で利用を認めたAIか、入力情報の扱いがどう定められた契約か、取引先との契約に定めがないかを確認します。
確認が済むまでは、実際の納品メモを使わず、架空のメモで試してください。
取引先名を記号にしても、品目と単価の組み合わせで取引先が分かる場合があるため、記号化だけで安全とはみなさないでください。
編集・検証について
納品記録をAIで請求明細にそろえる方法と、インボイス制度の確認点を説明しています。