税理士事務所のAI活用は、月次顧問の作業を工程に分け、資料の催促・増減の確認・面談後の連絡といった下書きから始めます。
申告書の作成や税務相談の答えはAIに決めさせず、税理士が確認してから顧問先へ出します。
この記事は、職員が数名から十数名の会計事務所で、所長や業務責任者として「どこからAIを使わせてよいか」を決めたい方に向けて書いています。
月次顧問の1か月を工程ごとに分けた表、そのまま試せる指示文3本、守秘義務を踏まえた入力ルールの作り方を順に示します。
指示文の出力見本と顧問先は、説明のための架空の設計例です。特定の事務所でAIを動かした結果や、導入効果を測った記録ではありません。
この記事で分かること
- 任せてよいのは、税理士や職員が確認する前の「下書き」と「一覧化」です
- 顧問先の資料をAIに入力する前に、事務所として入力してよい範囲を決め、職員全員が同じルールで使える状態にします
- 導入は、架空データでの試行から始め、現行の作業と並べて比べてから広げます
AIに任せる作業は?
任せてよいのは、税理士や職員が確認する前の「下書き」と「一覧化」です。
税理士法は、税務代理・税務書類の作成・税務相談を税理士業務と定め(第2条第1項)、税理士でない者がこれを行うことを禁じています(第52条)。
AIの出力をそのまま顧問先へ渡すと、確認していない税務の判断を事務所の名前で出すことになります。
AIは判断の材料をそろえる道具とし、税額や処理方法を決めるのは税理士、という線を最初に引きます。
税理士業務と、
その前後の事務を分ける
同じ第2条の第2項は、税理士業務に付随する財務書類の作成や記帳の代行も、税理士が行える事務として挙げています。
月次顧問では、記帳や資料のやり取り、確認の連絡に毎月手が取られます。
AIを入れる候補になるのは、主にこうした前後の事務です。
| 業務 | AIに任せる部分 | 税理士・職員が行うこと |
|---|
| 資料の回収 | 未着資料の一覧と催促文の下書き | 送る相手と期限を確かめて送信する |
| 記帳・仕訳 | 証憑の読み取りと仕訳候補の提示 | 顧問先ごとの処理ルールと照合して確定する |
| 月次の確認 | 前月・前年同月との増減の抽出と質問案 | 理由が分かっている項目を除き、聞く順番を決める |
| 税務相談 | 条文や通達を探す手がかりの整理 | 原文で確認し、税理士が回答する |
| 申告書の作成 | 添付資料の過不足の確認 | 申告ソフトで作成し、税理士が内容を確認する |
税理士法には、電磁的方法の積極的な利用などを通じて、納税義務者の利便の向上と業務の改善進歩を図るよう努める規定もあります(第2条の3)。
AIの利用を直接定めた規定ではありませんが、新しい道具を使う場合も、どの工程で使い、誰が確認するかを決めることが出発点になります。
月次顧問の1か月を
工程に分ける
ここでは、月次顧問の流れを7つの工程に分け、AIの入る場所を確かめます。
設計例として、クラウド会計を使う従業員10名の小売業の顧問先を1社想定します。毎月10日までに通帳の写しと領収書が届き、月末に試算表を説明する訪問がある、という架空の条件です。
| 工程 | いまの作業 | AIで変えられること | 人が行うこと |
|---|
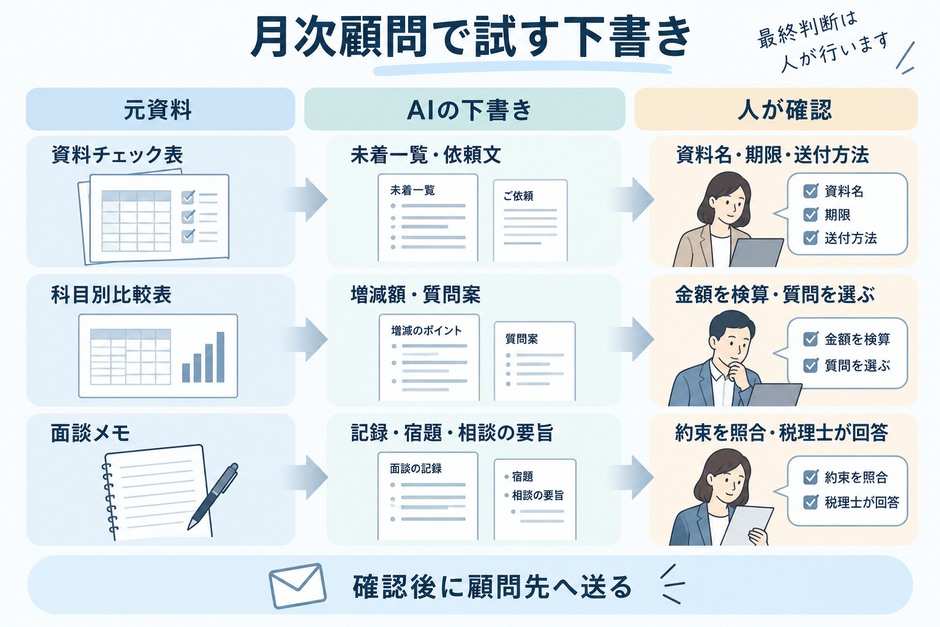
| 1. 資料の回収 | 届いた資料を確かめ、足りない分を電話やメールで頼む | チェック表から未着の一覧と依頼文を作る | 送信前に相手と期限を確認する |
| 2. 証憑の読み取り | 領収書や請求書を見て入力する | 日付・相手先・金額を一覧にする | 読めない箇所と合計を原本で確かめる |
| 3. 仕訳 | 過去の処理を思い出して科目を選ぶ | 処理ルール表をもとに科目の候補を出す | 初めての取引と高額の取引は担当者が案を作り、税務上の扱いに迷うものは税理士が決める |
| 4. 月次の確認 | 試算表を前月と見比べる | 増減の大きい科目と質問案を出す | 聞く必要がある項目を選ぶ |
| 5. 顧問先への質問 | 訪問時に口頭で聞く | 事前に送る質問リストを作る | 税務上の判断を含む質問は税理士が言葉を選ぶ |
| 6. 面談 | メモを取り、事務所で清書する | メモから記録と次回までの宿題を作る | 相談への回答内容を税理士が確認する |
| 7. 納付・申告の期限管理 | 源泉所得税の納付(納期の特例を受けているか)や申告の期限と必要書類を確認する | 顧問先ごとの必要書類の一覧を整える | 納付・申告の期限を税理士や担当職員が原資料で確認し、顧問先へ通知する。申告書は税理士が内容を確認する |
表で見ると、AIが役に立つのは「集める・並べる・文章にする」作業で、「決める」作業には入っていません。
最初に試すなら、間違えても送信前に気づける工程1・4・6から選ぶと、確認にかかる時間の見当がつけやすくなります。
工程2と3の証憑読み取りと仕訳候補は、使っている会計ソフトの機能で足りる場合があります。生成AIで行う場合の指示文は請求書照合のAI活用で、明細の読み取りと照合の手順を説明しています。
工程別に使える指示文3本
ここからは、工程1・4・6で使う指示文を、そのまま貼れる形で載せます。
どれも、まず架空のデータで試します。顧問先の実データを使うのは、顧問先との約束や許諾と、使うサービスの条件を所内の責任者が確認してからです。そのうえで、顧問先名・人名・取引先名を記号に置き換えて貼り付けます。マイナンバーや口座番号は、どの指示文にも入れません。
① 未着資料の一覧と、
依頼文の下書き
毎月の資料チェック表をもとに、届いていない資料と依頼文をまとめて作ります。
あなたは会計事務所の事務担当者です。
次の「資料チェック表」をもとに、未着の資料を一覧にし、顧問先へ送る依頼メールの下書きを作ってください。

条件:
- チェック表で「未着」となっている資料だけを対象にする
- 「届いたが不鮮明」の資料は、未着とは分けて「再送をお願いする資料」に入れる
- 依頼文は、何を・いつまでに・どの方法で送ってほしいかを、資料ごとに1行で書く
- 期限は、表にある「事務所の希望期限」をそのまま使い、新しい日付を作らない
- 税金の計算や処理方法には触れない
- 表から読み取れない事項は推測せず、最後に「確認が必要な点」として書き出す

資料チェック表:
(ここに、顧問先名を記号に置き換えた、資料名・状態(届いた/未着/不鮮明)・事務所の希望期限・送付方法(分からなければ未確認)の表を貼り付け)
架空の出力見本を示します。チェック表で「3月分の通帳の写し」が未着、「交通費の領収書」が不鮮明、希望期限が4月10日だった場合です。
【お送りいただきたい資料】
・3月分の通帳の写し:4月10日までに、いつもの共有フォルダへお願いします
【再送をお願いする資料】
・交通費の領収書:文字が読み取れないため、4月10日までに撮り直してお送りください
【確認が必要な点】
・チェック表に送付方法の記載がないため、送付方法は担当者が確認してください
この見本の「いつもの共有フォルダ」は、送付方法が表にない場合にAIが補った語の例です。指示文で禁じても補われることがあるため、送信前に表と見比べて削ります。
この指示で避けたいのは、AIが期限や資料名を補ってしまうことです。
チェック表にない資料が依頼文に入っていたら、送信前に削ります。顧問先の担当者名や宛名は、AIの出力を事務所のメールに移してから入れます。
② 試算表の増減から、
質問リストを作る
月次の確認では、前月や前年同月と比べて動いた科目を見つけ、理由を顧問先に聞きます。
その質問の下書きをAIに作らせる指示文です。
あなたは会計事務所の月次担当者です。
次の「科目別の比較表」をもとに、顧問先へ事前に送る質問リストの下書きを作ってください。

条件:
- 前月比または前年同月比で、増減額の絶対値(増加・減少の金額)が「確認基準額」以上の科目だけを対象にする。減少も対象とする
- 前月・前年同月の値がない場合、その比較は「比較不可」と書き、0円として計算しない
- 各科目について、増減額と比較対象(前月・前年同月)を書く
- 質問は「何があったか」を聞く形にし、税務上の扱いや処理の正誤は書かない
- 「担当者メモ」に理由が書いてある科目は、質問から外し「理由確認済み」として別にまとめる
- 比較表にない取引や金額を作らない
- 計算した増減額は、表の数値から計算できるように式も書く

確認基準額:(例:100,000円)

科目別の比較表:
(ここに、顧問先名・取引先名を記号に置き換えた、科目・当月・前月・前年同月・担当者メモの表を貼り付け)
架空の出力見本を示します。比較表の「外注費」が当月80万円、前月30万円、前年同月は値なし、担当者メモが空欄だった場合です。
【質問】外注費
当月 800,000円/前月 300,000円(前月比 +500,000円 = 800,000 − 300,000)
前年同月比:比較不可(前年同月の値なし)
今月、新しく依頼した外注先や、まとめて支払った業務はありましたか。
請求書が届いていれば、あわせてお送りください。
この見本で確かめたいのは、増減額の式が表の数値と一致しているかどうかです。
AIが出した増減額は必ず検算し、式が合わない質問は送らないでください。生成AIは計算を誤ることがあり、出力の見た目が整っていても数値の正しさは保証されません。
外注費の増加が給与に当たらないかなど、税務の判断が絡む質問は、AIの下書きを使わず税理士が言葉を選びます。
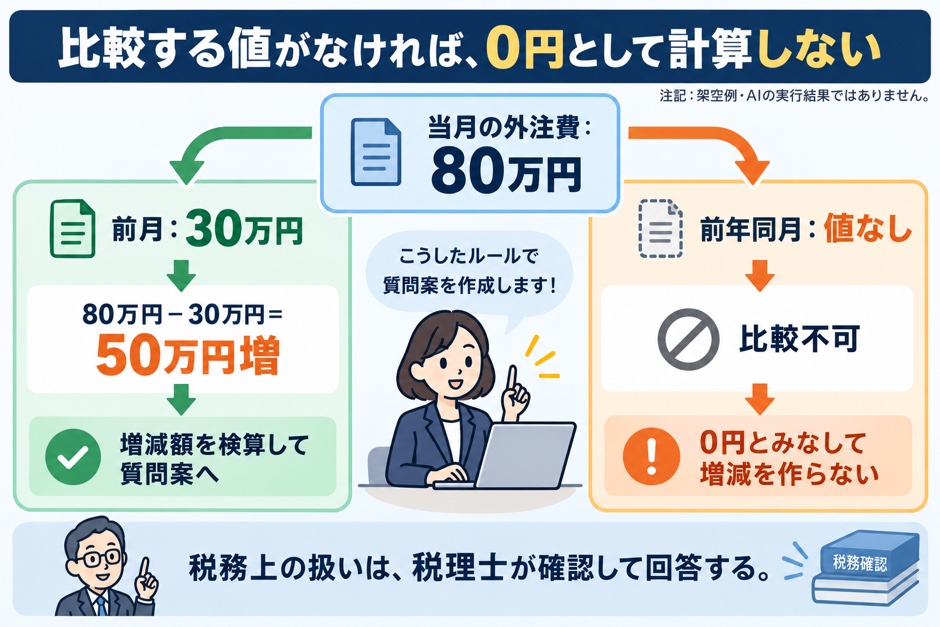 架空例です。値がない比較を0円と扱わず、計算を確かめてから質問に使います。
③ 面談メモから、
記録と宿題を作る
訪問や面談のメモを、事務所内の記録と、顧問先にお願いする宿題に分けます。
あなたは会計事務所の担当者です。
次の「面談メモ」を、事務所内の記録と、顧問先への依頼事項に分けて整理してください。

出力の形:
1. 面談で話した事項(話題ごとに1〜2行)
2. 顧問先にお願いすること(内容・期限・提出方法)
3. 事務所で対応すること(内容・担当・期限)
4. 税理士の確認が必要な相談(相談の要旨だけを書き、回答は書かない)

条件:
- メモにない期限・担当・金額を作らない。不明な場合は「未定」と書く
- 相談への回答や見通しをAIが書かない
- 発言者が分からない内容は「発言者未確認」と書く

面談メモ:
(ここに、顧問先名を伏せた面談メモを貼り付け)
4番目の欄に、相談の要旨だけを書かせるのがこの指示文の要点です。
面談メモに「来年から役員報酬を変えたいと社長から相談」とあった場合の、架空の出力見本の一部です。
4. 税理士の確認が必要な相談
・役員報酬を来年から変更したいとの相談(変更額・時期は未定)
  回答:税理士が確認後に連絡
AIは要旨を残すだけにし、変更できる時期や税務上の扱いは、税理士が確認してから回答します。会議の記録全般の整え方はAI議事録の作り方でも説明しています。
出力を送る前に確認すること
3本の指示文はどれも、出力を人が確認してから使う前提で作っています。
確認する人が毎回同じ箇所を見られるよう、指示文ごとの確認項目を所内で共有しておきます。
| 指示文 | 原本と照合する箇所 | 送る前に削る・直すもの |
|---|
| ① 未着資料の依頼文 | 資料名と期限がチェック表と一致しているか | 表にない資料、AIが作った期限 |
| ② 増減の質問リスト | 金額と増減額の式が試算表と一致しているか | 計算の合わない質問、税務の判断を含む書き方 |
| ③ 面談の記録と宿題 | 期限・担当・金額がメモにあるか | メモにない約束、相談への回答らしき文 |
確認で直した内容を記録しておくと、指示文のどこを変えればよいかが見えてきます。
同じ直しが3回続いたら、確認作業で吸収せず、指示文の条件に書き足してください。
守秘義務を守る
ための入力ルール
顧問先の資料をAIに入力する前に、事務所として入力してよい範囲を決め、職員全員が同じルールで使える状態にします。
税理士法が定める秘密を守る義務
税理士法第38条は、税理士が「正当な理由がなくて、税理士業務に関して知り得た秘密を他に洩らし、又は窃用してはならない」と定めています。
第54条は、税理士事務所の使用人その他の従業者にも同じ義務を課しています。違反した場合の罰則は第59条にあり、2年以下の拘禁刑または100万円以下の罰金で、告訴がなければ起訴されません。
さらに第41条の2は、税理士が使用人などを監督する義務を定めています。
職員が個人の判断でAIに顧問先の資料を入力している状態は、監督の面からも放置できません。
条文はe-Gov法令検索の税理士法で確認できます。外部のAIサービスへの入力が条文上どう評価されるかについて、弊社は法的な結論を示す立場にありません。所属する税理士会の指針や、顧問弁護士の見解もあわせて確認してください。
顧問先の個人データを含む場合
給与や扶養の情報を扱うなら、2023年6月2日に個人情報保護委員会が公表した生成AIサービスの利用に関する注意喚起も確認します。
事業者が個人データを含む指示を入力する場合は、利用目的の範囲内かを十分に確認すること、本人の同意なく入力したデータが応答の出力以外に使われると法令違反となる可能性があることを示しています。
個人事業主の顧問先の取引には、個人に関する情報が含まれることがあります。法人の顧問先でも、役員や従業員の情報が資料に入っていることがあります。
入力してよい情報を3段階に分ける
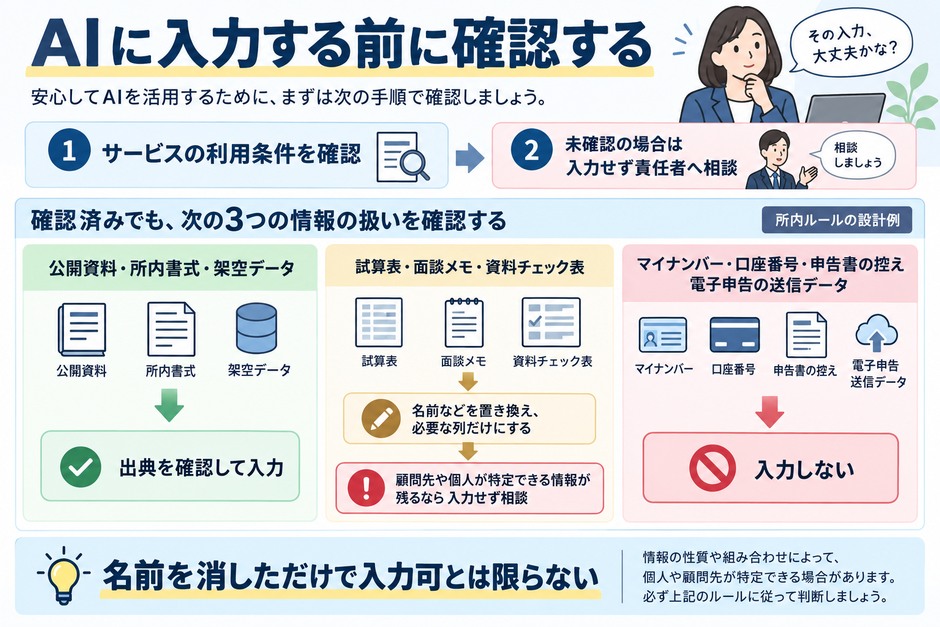
事務所のルールは、情報の種類ごとに「そのまま入力してよい」「置き換えてから入力する」「入力しない」の3段階に分けておくと、職員が入力の前に迷わずに済みます。
| 区分 | 例 | 扱い |
|---|
| そのまま入力してよい | 公開されている法令・通達の文章、事務所の書式、架空のデータ | 出典を確認してから使う |
| 置き換えてから入力する | 試算表の科目と金額、面談メモ、資料チェック表 | 顧問先との約束と使うサービスの条件を責任者が確認したうえで、顧問先名・人名・取引先名を記号に置き換える |
| 入力しない | マイナンバー、口座番号、申告書の控え、電子申告の送信データ | AIを使わずに処理する |
名前を消しただけでも、業種・所在地・金額の組み合わせで顧問先が分かる場合があります。置き換えてから入力する情報も、必要な列だけに絞ってください。
名前を置き換えれば入力できる、という意味ではありません。顧問先との契約や同意の範囲と、使うサービスが入力内容を学習に使わない条件かどうかを所内の責任者が確認するまでは、実データを入力しません。顧問先や個人を特定できる情報が残る場合も入力せず、責任者に相談します。
利用条件を確認していないサービスには、どの区分の情報も入力しません。
職員に配る所内ルールは、次のような短い文面にしておくと、新しく入った職員にもそのまま渡せます。括弧の中は事務所ごとに書き込みます。
所内の生成AI利用ルール(例)
1. 使ってよいサービス:(サービス名・契約の種類) 確認日:(年月日) 確認者:(氏名)
2. そのまま入力してよい:公開されている法令・通達、事務所の書式、架空のデータ
3. 置き換えてから入力する:試算表、面談メモ、資料チェック表(顧問先との約束と1のサービスの条件を責任者が確認した顧問先だけ。顧問先名・人名・取引先名は記号にする)
   名前以外の情報で顧問先や個人が分かる場合は、入力せず責任者に確認する
4. 入力しない:マイナンバー、口座番号、申告書の控え、電子申告の送信データ
5. 出力を顧問先へ送る前に、担当者が原本と照合し、税務の判断を含む内容は税理士が確認する
6. 迷ったときは入力せず、(責任者名)に相談する
使うサービスの条件を確認する
事業者向けの契約か個人向けの無料版かで、入力データの学習利用・保存期間・管理者の権限が変わることがあります。
利用する前に、各サービスの公式の規約とデータの扱いの説明で、次の3点を確認して記録します。
一つ目は入力したデータがAIの学習に使われるかどうか、二つ目はデータが保存される期間と削除の方法、三つ目は事務所の管理者が職員の利用状況を確認できるかどうかです。
確認した日付とサービス名を所内ルールに書いておくと、規約が変わったときに見直す場所が分かります。
会計ソフトと生成AIの
使い分け
どの道具を使うかは、AIに渡す情報がどこにあり、結果をどこへ戻すかで決まります。
| やりたいこと | 向いている手段 | 確認すること |
|---|
| 依頼文や面談記録の下書き | 事業者向けの対話型AI | 入力ルールと、学習利用の設定 |
| 証憑の読み取りと仕訳候補 | 使っている会計ソフトのAI機能 | 機能の対象範囲と、候補を確定する操作 |
| 顧問先ごとのチェック表と会計データをつなぐ | 会計ソフトの連携機能や、事務所専用の仕組み | 誰がどのデータを見られるか、記録が残るか |
会計ソフトの機能で足りる業務に、専用の仕組みを作る必要はありません。
一方で、資料チェック表・会計データ・面談記録が別々の場所にあり、担当者が毎月手で転記している場合は、つなぐ部分の設計が必要になります。
迷ったら、担当者が毎月同じ転記をしている工程を探し、その工程だけを先に整えます。工程の書き出し方と優先順位の付け方は、AI化する業務の選び方で業務棚卸し表を使って説明しています。
事務所に定着させる進め方
導入は、架空データでの試行から始め、現行の作業と並べて比べてから広げます。
1. 架空データで出力の形を決める
先ほどの指示文を、架空の資料チェック表と比較表で動かし、出力の形が事務所の書式に合うか確認します。
この段階では顧問先の情報を一切使いません。合わない箇所は指示文の「出力の形」を直します。
2. 今の作業と比べる
次に、責任者が顧問先との約束とサービスの条件を確認できた1社分について、入力ルールに沿って置き換えたデータで、担当者がいつも通り作った質問リストとAIの下書きを並べます。
AIが拾えなかった科目、余計に出した質問、計算の誤りを記録し、指示文と確認手順に戻します。
3. 確認の手順を
決めてから担当を広げる
誰が出力を確認し、どの項目を原本で照合するかを決めてから、ほかの担当者や顧問先へ広げます。
効果を見るときは、作業時間だけでなく、送信前の修正件数と顧問先からの問い合わせの内容も記録します。
時間が減っても修正件数が多いままなら、その工程はまだAIに任せる段階ではありません。
試行から運用定着までの段取りは、中小企業のAI導入の進め方でも詳しく説明しています。
まずは下書き1本で試す
税理士事務所のAI活用で最初に決めるのは、どのツールを使うかより、どの工程で使い、誰が確認するかです。
月次顧問なら、資料の催促・増減の質問・面談後の整理といった、送信前に人が確認できる下書きから試します。顧問先の情報を使う前に、架空データで入力と確認の手順を確かめてください。
まずは所内の入力ルールを3段階で決め、架空データで指示文を1本動かしてみてください。
資料チェック表や会計データ、面談記録をつなぐ段階で、事務所の流れに合わせた仕組みが必要になったときは、まるっとAIで業務の整理から実装と運用までご相談いただけます。
 無料で